
Sistema francés
El más habitual en España. La cuota suele mantenerse constante mientras no cambie el tipo de interés.
Dos hipotecas con el mismo capital y el mismo tipo de interés pueden comportarse de forma muy diferente dependiendo del sistema de amortización utilizado.
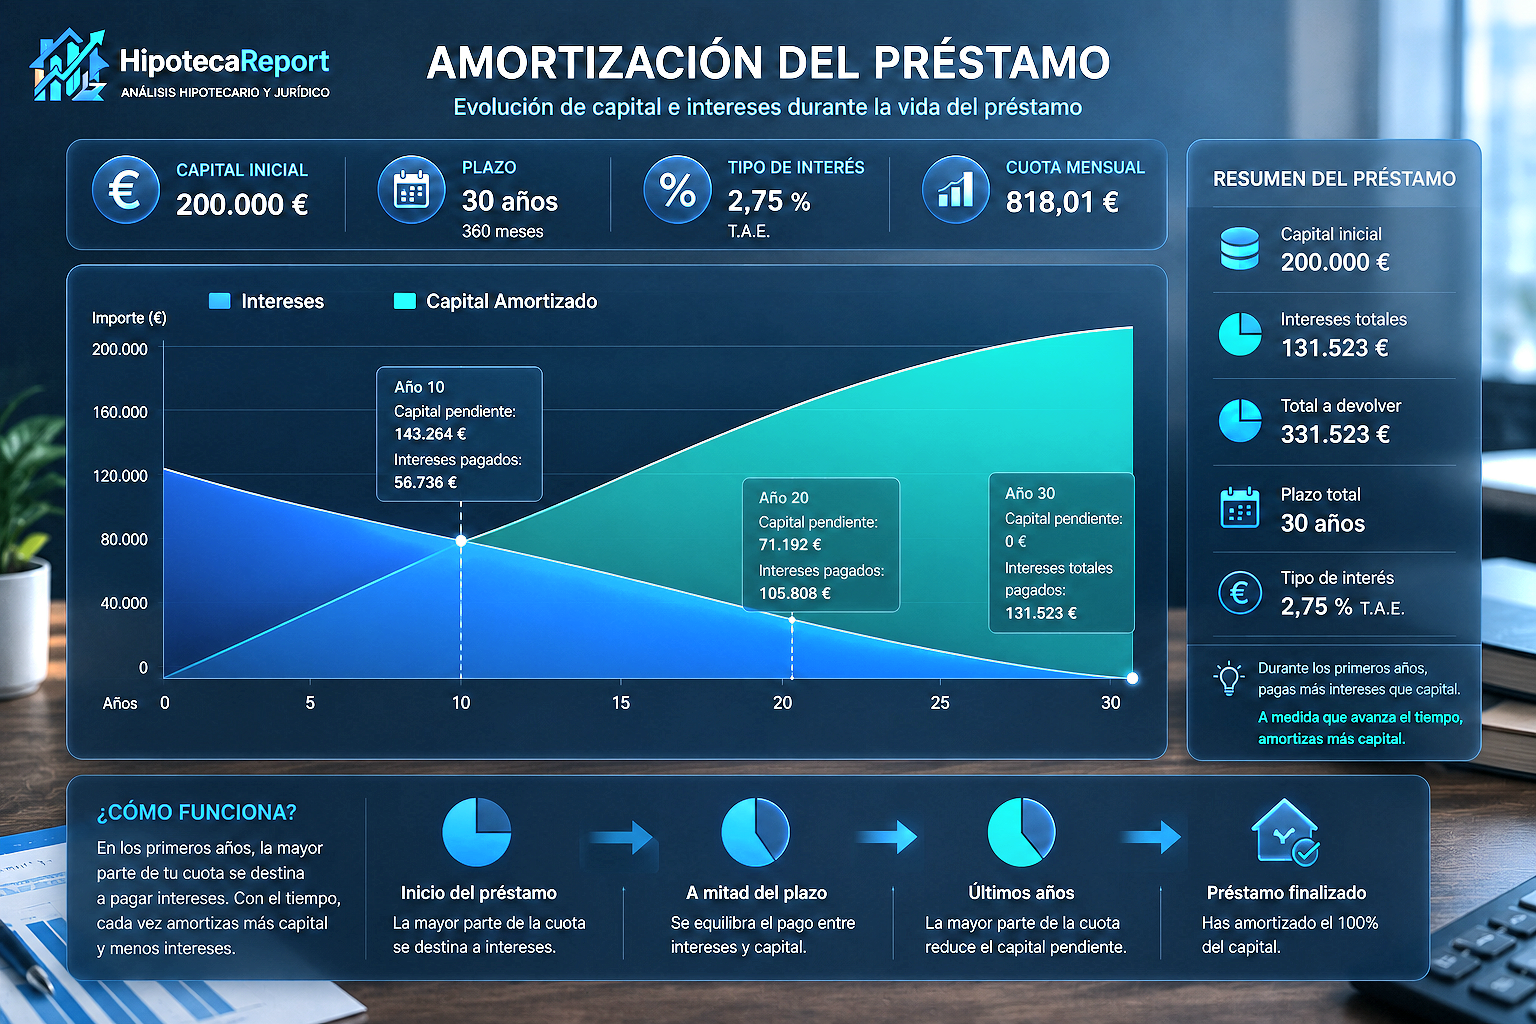
Cuando se paga una hipoteca, cada cuota suele dividirse entre intereses y devolución de capital.
El sistema de amortización determina cómo se distribuyen esos pagos a lo largo de la vida del préstamo.
Esa distribución puede cambiar completamente la evolución de la deuda, las cuotas y el coste financiero total.
Existen distintos sistemas de amortización y cada uno tiene implicaciones financieras diferentes.
El más habitual en España. La cuota suele mantenerse constante mientras no cambie el tipo de interés.
La cuota aumenta progresivamente según el porcentaje pactado.
Se amortiza una cantidad fija de capital y las cuotas disminuyen con el tiempo.
Algunas estructuras avanzadas pueden incluir capitalización de intereses o comportamientos menos intuitivos.
En el sistema francés, la cuota suele mantenerse estable durante cada periodo de revisión.
Sin embargo, la composición de la cuota cambia: al inicio se pagan más intereses y menos capital; con el tiempo ocurre lo contrario.
Esto explica por qué muchas personas descubren que durante años apenas redujeron deuda pese a pagar numerosas cuotas.
Analizar amortización francesa →HipotecaReport está diseñado para mostrar cómo evoluciona una hipoteca a lo largo del tiempo.
Visualiza la evolución mensual del pago hipotecario.
Comprueba cómo disminuye la deuda.
Calcula el coste financiero soportado.
Compara distintos sistemas e índices.
Analiza el impacto del índice aplicado.
Obtén gráficos y conclusiones financieras claras.
Muchas personas comparan hipotecas únicamente por el interés aplicado, pero el sistema de amortización también tiene un impacto enorme sobre el resultado final.
Una estructura aparentemente cómoda puede esconder una distribución financiera menos favorable a largo plazo.
El sistema francés es el más habitual en hipotecas españolas.
Porque el capital pendiente es mayor. Los intereses se calculan sobre esa deuda viva.
En la cuota creciente el pago aumenta con el tiempo; en el francés suele mantenerse estable durante cada periodo de revisión.
Sí. La plataforma está diseñada para comparar amortización, intereses, cuotas y evolución financiera.
Analiza cuotas, intereses, capital pendiente y sistemas de amortización con HipotecaReport.
Ir a la calculadora